2026 年末空置率或升至 20.5%,新增供应冲击后市预判
2026年商业地产市场正站在一个关键节点上。多个机构数据显示,截至三季度末,重点城市写字楼及零售物业的平均空置率已逼近19%,较年初上升约1.5个百分点。更值得关注的是,四季度至2027年初,全国预计还将有超过800万平方米的新增供应集中入市。这些项目大多位于新兴商务区和城市副中心,其去化速度和租金定价能力,将直接决定2026年末空置率能否稳住19.5%以内。从供需两端看,新增供应对后市的影响可能比市场预期更为深远。
供应高峰与需求分化的双重压力
新增供应集中入市,首先冲击的是存量项目的出租率。以甲级写字楼为例,2026年全年新增供应量预计超过600万平方米,其中约65%位于非核心商务区。这些区域原本的空置率就在18%-22%之间波动,新项目一旦以低于周边均价10%-15%的租金策略抢客,会直接拉低整个板块的租金水平,并诱导租户在合同到期后搬迁升级。从需求端看,金融、专业服务及科技行业仍是一线城市的主力租户,但受经济结构调整影响,扩租需求较2024年有所收缩。中小型企业的租赁决策周期延长,续租率下降,进一步加大了去化难度。
市场分化的现象也在加剧。核心地段成熟项目凭借稳定的租户结构和优质物业管理,空置率基本维持在8%以下;而新兴区域项目的空置率普遍在30%以上,且招商进度滞后于工期。这种结构性失衡使得整体空置率易升难降。对于投资者而言,2026年四季度将是观察市场底部的关键窗口期,如果新项目去化率低于40%,则2027年一季度空置率突破20.5%的概率会显著增加。
租金下行周期与业主应对策略
空置率上升的直接后果是租金承压。据多家行研机构监测,2026年前三季度,一线城市甲级写字楼平均租金同比下降约3.2%,二线城市降幅更为明显,部分城市核心区租金已回调至2020年水平。新增供应带来的竞争压力,使得业主不得不调整租赁策略。目前市场上普遍出现了三种应对方式:一是提供3-6个月的免租期,相当于变相降低有效租金;二是对优质租户给予装修补贴或停车位优惠,增强续租黏性;三是推出灵活的短租或共享办公产品,降低租户决策门槛。
这些策略短期内能维持入驻率,但长期来看,业主的资产收益率会被压缩。以某一线城市新兴商务区项目为例,项目方将原本5元/平方米/天的挂牌租金降至4.2元,并提供4个月免租期,折算后首年平均实际租金仅3.6元,较原计划下降28%。这种以价换量的做法在2026年已成为普遍现象,但对机构投资者而言,租金下行会直接拉低资产估值,影响后续退出。业主方需要在租金让步与资产保值之间找到平衡点,过度降价反而会破坏市场预期,形成恶性循环。
不同城市能级空置率走势差异
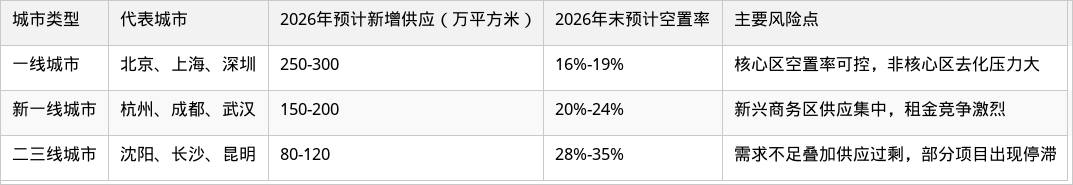
新增供应对市场的影响并非均质化分布,不同能级城市的空置率走势呈现出明显分化。根据城市经济基本面、新增供应量及产业结构差异,可将主要城市分为三类:
1. 一线城市核心区存量博弈
北京金融街、上海陆家嘴等核心板块新增供应几乎为零,空置率基本稳定在5%-8%。但新兴区域如北京丽泽、上海前滩,2026年新增供应量占比超过60%,去化周期普遍在18个月以上。业主不得不通过降低租金门槛来吸引外溢租户,但这些区域的租户忠诚度较低,一旦市场转好容易回流核心区,导致空置率波动剧烈。
2. 新一线城市供需失衡加剧
以杭州为例,2026年钱江世纪城和未来科技城两个板块新增供应超过80万平方米,而区域内新增企业数量增速仅为3%。市场呈现典型的“供大于求”特征,部分项目招租率不足30%,预计2027年上半年空置率将触及25%的预警线。业主方开始引入联合办公运营商,通过分租模式降低风险,但联合办公自身盈利模式尚不清晰,对空置率的缓解作用有限。
3. 二三线城市去化困难
部分二三线城市写字楼市场已出现阶段性供应过剩,2026年新增供应中约40%的项目延期或停工。在沈阳,2025年入市的项目至今仍有45%的办公面积未出租,新项目几乎没有预租客户。业主只能依靠整栋出售给自用型企业来消化库存,但这种交易机会稀少,且折价率往往超过30%。这些城市空置率突破30%后,修复周期通常需要3-5年,投资者应谨慎进入。
需求端结构性变化对去化的影响
新增供应的消化速度,很大程度上取决于需求端的真实结构。2026年,企业租赁需求呈现两个显著变化:一是搬迁升级需求占比上升,新租扩租需求占比下降;二是行业集中度提高,金融、科技头部企业的话语权增强。这些变化使得新增项目在招商时面临更高门槛——租户不再只看租金和免租期,更关注楼宇品质、绿色认证、智慧楼宇系统等软性条件。
具体来说,2026年约45%的租赁交易涉及企业搬迁,其中70%的企业选择从非甲级或老旧项目迁往新增甲级项目。这意味着新增供应主要在蚕食存量市场,而非创造新需求。对于老旧楼宇的业主,空置率上升是双重打击:既要面对新增项目的价格战,又要应对优质租户外流。因此,一些资管机构开始对老旧项目进行翻新改造,增加新风系统、智能门禁和共享会议空间,试图留住租户。
另一方面,行业集中度提升导致大租户议价能力增强。在2026年的租赁谈判中,5000平方米以上的租户平均可获得18个月的免租期,较2024年增加6个月。大租户还要求业主承担装修费、提供定制化服务,这进一步压缩了项目的净运营收入。对中小业主而言,依赖单一行业或少数大租户的策略风险极高,一旦核心租户到期不续约,项目空置率可能瞬间飙升。
投资者与运营方的调整方向
面对2026年末空置率可能升至20.5%的预判,市场参与者需要调整策略。投资者应关注资产组合的防御性,优先配置一线城市核心区、租约长、租户行业分散的资产。对于新项目,应谨慎评估去化周期和租金预期,避免过度依赖“以价换量”的短期策略。从运营角度看,项目方需要从“招商导向”转向“运营导向”,通过提升物业服务、社群运营和租户满意度来降低续租流失率。
市场下行期往往也是资产洗牌期。2026年四季度至2027年上半年,部分资金链紧张的开发商可能会以折价出售资产,为有流动性的机构提供抄底机会。但需注意,低租金水平下的资产估值尚未完全出清,当前市场报价与实际成交价之间仍有10%-15%的差距。建议投资者将核心关注点放在项目现金流的真实表现上,而非单纯的空置率数字。对于普通租户而言,2026年末至2027年初可能是谈判租约的最佳窗口期,建议提前规划租赁方案,锁定有利条件。
新增供应的冲击不会在短期内消退,但市场总能通过价格发现和资源重新配置找到新的平衡点。2026年末的空置率数据,既是挑战也是信号——它提醒所有参与者,商业地产的周期性调整仍在继续,主动调整策略比被动等待更为重要。
- 上一篇:ESG 绿色写字楼租金溢价多少?北京认证楼宇数据实测
- 下一篇:没有了!